Un orage de grêle qui crible les tuiles en quelques minutes, une rafale qui arrache une partie du faîtage, une branche qui tombe sur le toit après un coup de vent dans la vallée de la Durance : quand la toiture est endommagée, la question de l’assurance arrive très vite. Un sinistre toiture et la prise en charge par l’assurance dépendent avant tout de votre contrat, de la cause des dégâts et de la façon dont vous constituez votre dossier. Cet article ne remplace pas la lecture de vos conditions générales et particulières, mais il vous donne les repères essentiels et le point de vue d’un couvreur qui accompagne régulièrement des propriétaires après des intempéries dans les Hautes-Alpes.
Quels événements peuvent être couverts ?
La plupart des contrats multirisques habitation prévoient des garanties pour des événements soudains et extérieurs. Selon les formules, on retrouve souvent :
- la tempête et les vents violents ;
- la grêle ;
- le poids de la neige sur la toiture ;
- la chute d’un arbre ou d’un objet sur le toit ;
- la foudre ;
- les dégâts des eaux qui en résultent à l’intérieur ;
- les catastrophes naturelles, lorsqu’un arrêté reconnaît cet état pour la commune et la période concernées.
Les définitions, les seuils de déclenchement et les montants varient d’un assureur à l’autre et d’un contrat à l’autre. Certaines garanties exigent, par exemple, que l’événement ait une intensité suffisante ou qu’il ait touché plusieurs bâtiments dans le secteur. C’est votre contrat qui fait foi.
Ce qui est souvent exclu
La distinction essentielle pour l’assureur est la suivante : les dégâts proviennent-ils d’un événement soudain, ou d’une usure progressive ? Sont fréquemment exclus ou limités :
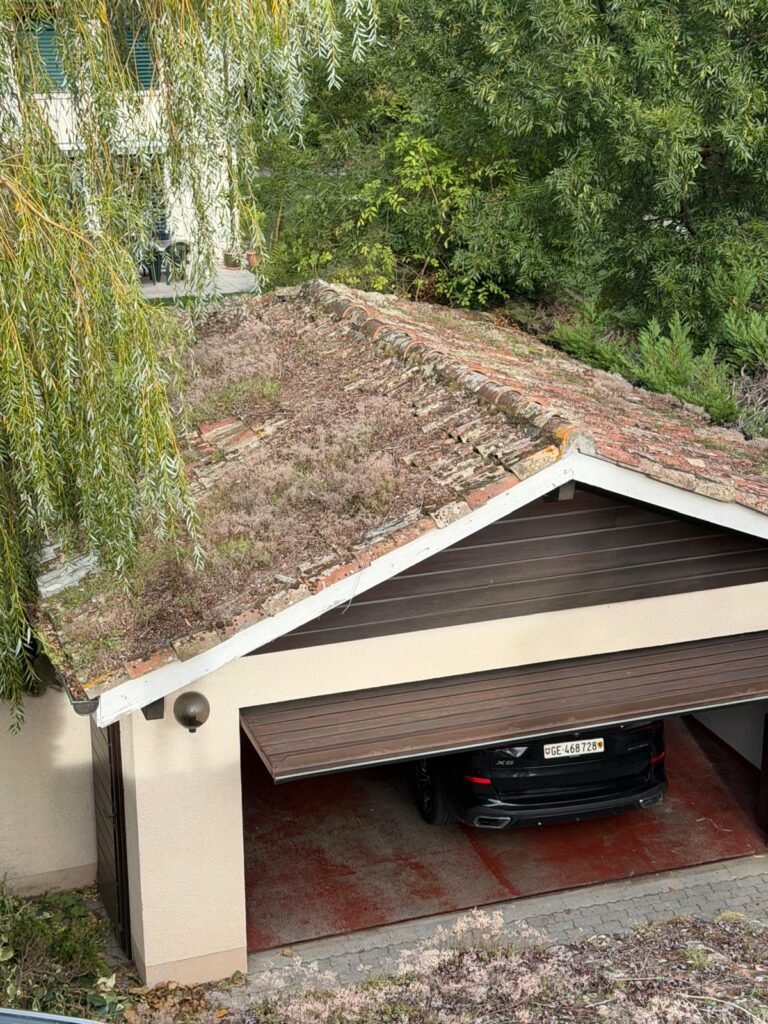
- la vétusté de la couverture, quand les matériaux sont arrivés en fin de vie ;
- le défaut d’entretien : gouttières jamais vidées, tuiles cassées laissées en place, mousses envahissantes ;
- les infiltrations lentes qui durent depuis longtemps ;
- les malfaçons, qui relèvent plutôt de la responsabilité de l’entreprise ayant réalisé les travaux.
Par ailleurs, une franchise reste généralement à votre charge, et un coefficient de vétusté peut être appliqué à l’indemnisation selon l’âge des éléments endommagés. Là encore, reportez-vous à votre contrat ou interrogez votre conseiller.
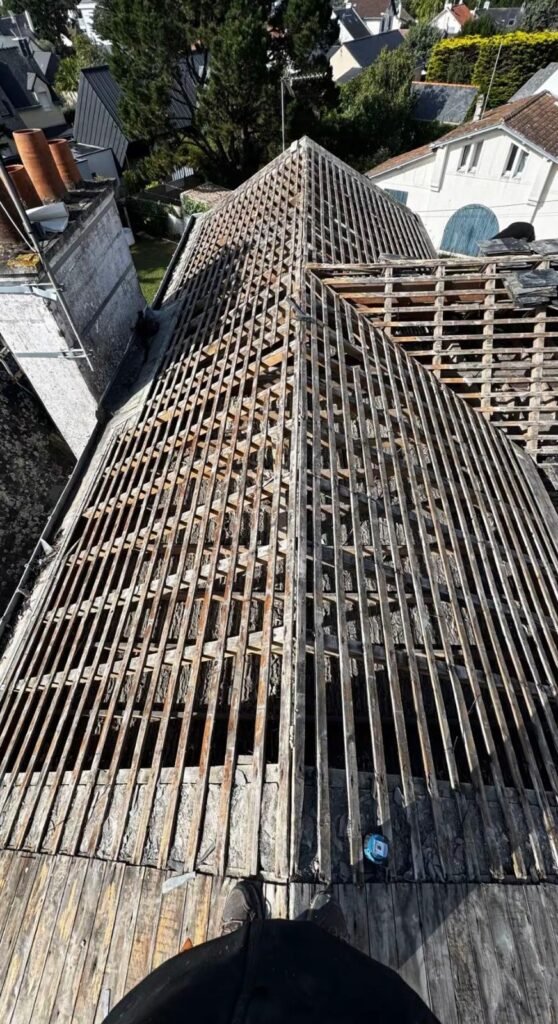
Les bons réflexes après un sinistre de toiture
- Mettez-vous en sécurité : ne montez pas sur le toit, éloignez-vous des zones où des tuiles ou des branches peuvent encore tomber.
- Limitez les dégâts : recueillez l’eau, protégez les meubles et coupez l’électricité des pièces touchées si nécessaire. Les contrats demandent en général à l’assuré de prendre des mesures raisonnables pour éviter l’aggravation.
- Faites réaliser une mise hors d’eau provisoire si la couverture est ouverte : un bâchage de toiture professionnel protège la maison. Conservez la facture.
- Documentez tout : photos et vidéos de la toiture vue du sol, des combles, des plafonds, des objets abîmés, avec la date. Gardez les débris significatifs, comme les tuiles cassées ou la branche tombée, tant que l’expertise n’a pas eu lieu.
- Déclarez le sinistre à votre assureur au plus vite, dans le délai prévu par votre contrat, en décrivant les circonstances.
- Demandez un devis détaillé de réparation à un couvreur.
Pour les situations qui ne peuvent pas attendre, notre service d’urgence couvreur assure la mise en sécurité. Si vous êtes face à une infiltration sans savoir par où commencer, notre article fuite de toiture : que faire détaille les premiers gestes.
Le rôle du couvreur dans votre dossier
Le couvreur n’est pas l’assureur et ne décide pas de la prise en charge. En revanche, il apporte des éléments techniques utiles à votre dossier :
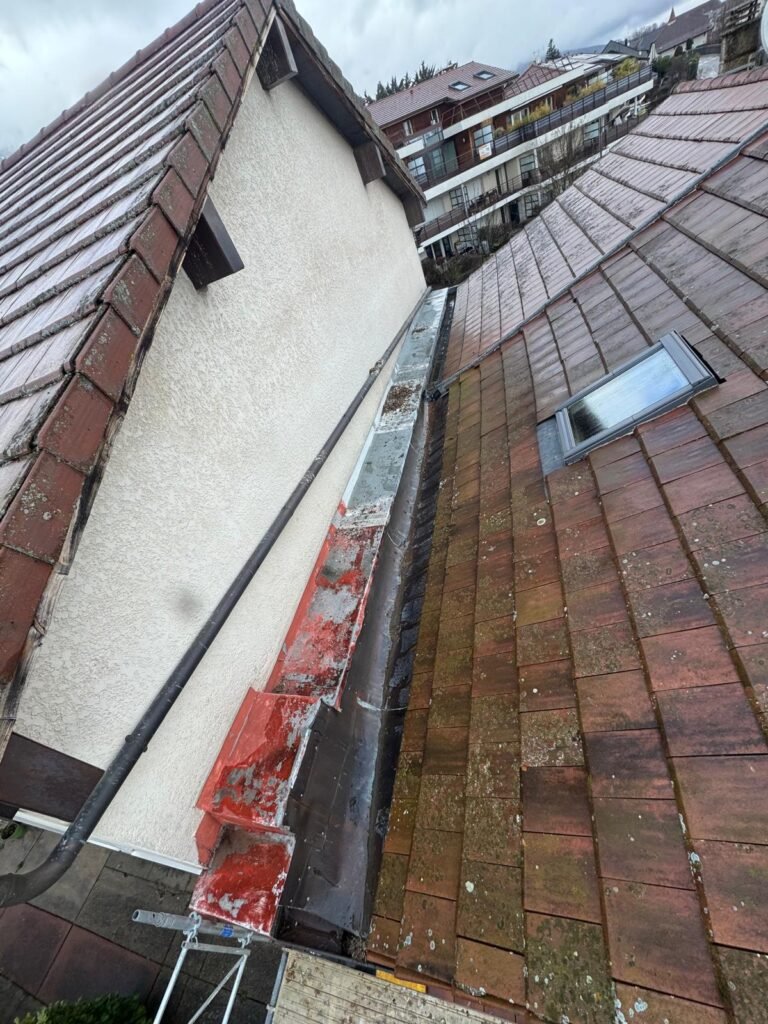
- un constat de l’état de la couverture et de l’origine probable des dégâts ;
- des photos prises sur le toit, là où vous ne pouvez pas aller ;
- un devis clair, poste par poste, qui distingue la mise hors d’eau, la réparation et les éventuels travaux complémentaires ;
- la facture des travaux, une fois réalisés.
Lorsque l’assureur mandate un expert, il est souvent utile que le couvreur soit présent ou joignable pour expliquer les constats techniques. Nous restons factuels : nous décrivons ce que nous voyons, sans exagérer ni minimiser.
Réparation provisoire, réparation définitive
Il est normal de réaliser rapidement une mise hors d’eau pour protéger la maison. Pour les travaux définitifs, en revanche, renseignez-vous auprès de votre assureur avant de les lancer : certains contrats prévoient le passage d’un expert avant toute réparation importante. Une fois l’accord obtenu, les travaux de réparation de toiture peuvent être programmés. Notre page toiture après intempéries décrit les interventions les plus courantes après un orage, une tempête ou un épisode de neige.
L’entretien, votre meilleur argument
En cas de sinistre, pouvoir montrer que la toiture était entretenue est un vrai atout. Des factures de démoussage, de nettoyage des gouttières ou de remplacement de tuiles prouvent que les dégâts ne résultent pas d’un abandon. Un contrat d’entretien de toiture permet de conserver un historique clair des interventions. Dans un climat comme celui du Gapençais, avec ses orages d’été, sa neige et son vent, c’est une précaution utile.
Et la garantie décennale ?
La garantie décennale est une autre logique : elle concerne les désordres graves qui touchent des travaux réalisés par une entreprise et qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Elle ne remplace pas votre assurance habitation face à un événement climatique. Si vous constatez un problème sur une toiture récemment refaite, contactez d’abord l’entreprise qui a réalisé les travaux.
En résumé
Après un sinistre toiture, l’assurance peut intervenir selon les garanties de votre contrat, la cause des dégâts et l’état d’entretien de la couverture. Mettez-vous en sécurité, limitez les dégâts, documentez tout, déclarez rapidement et relisez votre contrat pour connaître vos garanties, franchises et délais. Nous intervenons à Tallard, Gap et dans le Sud-Gapençais pour la mise hors d’eau, le constat et la réparation, avec un devis détaillé gratuit. Pour nous joindre, contactez-nous.
Mon assurance couvre-t-elle les tuiles cassées par la grêle ?
De nombreux contrats habitation incluent une garantie grêle ou intempéries, mais les conditions varient. Relisez vos conditions générales et particulières, déclarez rapidement le sinistre et joignez photos et devis. L’assureur décide de la prise en charge, éventuellement après expertise.
Puis-je faire bâcher mon toit avant le passage de l’expert ?
Oui, une mise hors d’eau provisoire est généralement attendue pour éviter l’aggravation des dégâts. Prenez des photos avant et après, conservez la facture et prévenez votre assureur. Pour la réparation définitive, attendez son accord si votre contrat le prévoit.
L’assurance peut-elle refuser pour défaut d’entretien ?
C’est possible lorsque les dégâts résultent d’une usure ou d’un manque d’entretien plutôt que d’un événement soudain. Conserver les factures d’entretien de votre toiture aide à montrer qu’elle était suivie régulièrement.